Klarna : gérez votre argent
- 4,6
- Note
- 50.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
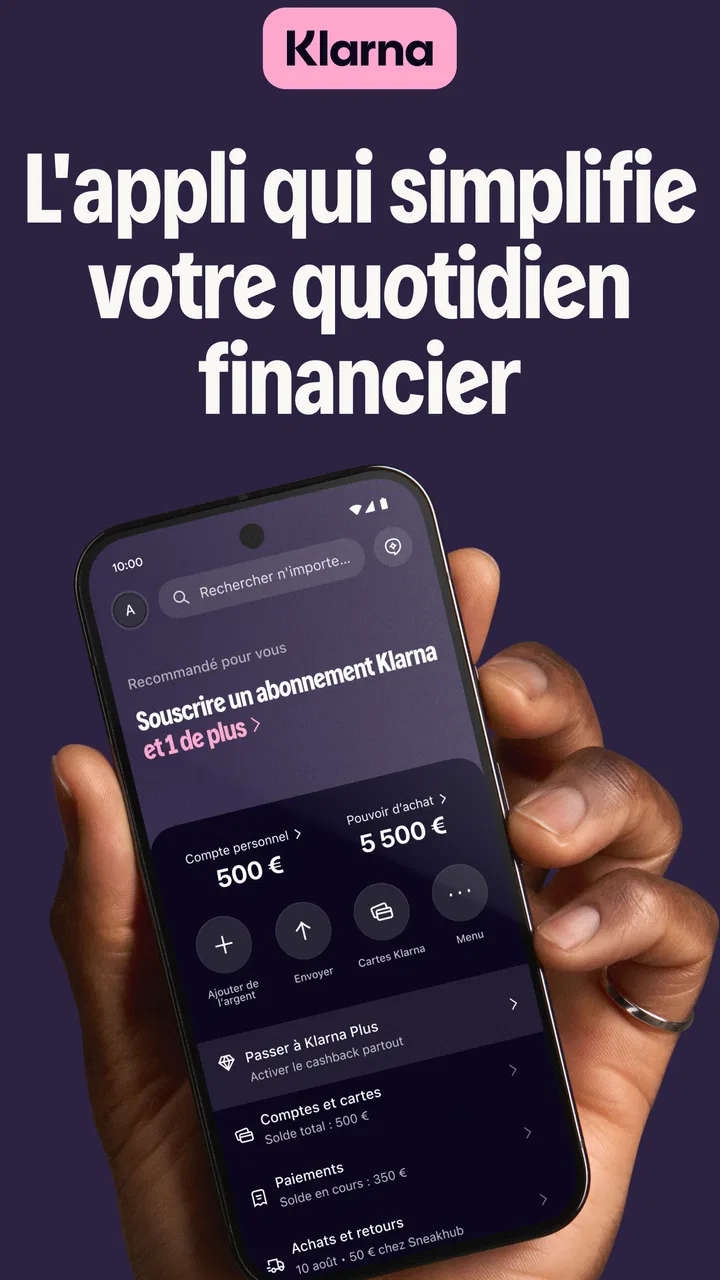
J’utilise Klarna comme une application financière qui cherche à réunir plusieurs habitudes souvent dispersées entre l’application bancaire, les cartes de paiement et les programmes de fidélité. Son approche est assez simple à comprendre : gérer une partie de son argent, conserver ses cartes de fidélité et découvrir la Carte Klarna depuis un même espace. Ce n’est pas seulement un outil consacré aux achats en ligne ; c’est surtout un compagnon orienté vers les dépenses du quotidien.
Ce qui m’a frappé en premier, c’est le mélange entre gestion financière et shopping. L’application est développée par Klarna Bank AB (publ), elle est gratuite à télécharger et son classement moyen de 4,7, accompagné d’une communauté très importante d’utilisateurs, montre qu’elle a trouvé son public. Pour autant, une forte popularité ne suffit pas à décider si elle convient à votre manière de gérer l’argent. Tout dépend de l’usage que vous voulez en faire et du niveau de contrôle que vous attendez d’une application financière.
Une application gratuite, mais une valeur à évaluer avec attention
Sur le plan du coût d’accès, Klarna est claire : l’application est proposée gratuitement. Cela la rend facile à essayer sans engagement financier lié au téléchargement. Elle s’adresse à un public très large, avec une classification PEGI 3, et fonctionne à partir d’Android 9. La version actuelle affichée est la 26.29.240, ce qui indique un produit suivi et régulièrement maintenu.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Il faut toutefois distinguer la gratuité de l’application et la valeur des services financiers que l’on peut découvrir à travers elle. Une application gratuite n’efface pas la nécessité de lire attentivement les conditions propres à chaque service, à chaque carte ou à chaque opération. Dans mon approche, je considère donc Klarna comme une porte d’entrée sans coût de téléchargement, pas comme une promesse que toutes les possibilités proposées fonctionneront de la même manière pour chaque utilisateur.
Cette distinction est importante pour éviter une mauvaise surprise. Si vous cherchez simplement un outil sans frais pour organiser des cartes de fidélité, consulter des possibilités liées à Klarna ou centraliser certaines habitudes d’achat, l’accès gratuit est un avantage concret. En revanche, si votre objectif est de choisir un service financier uniquement parce qu’il ne coûte rien à installer, vous allez trop vite. Le bon réflexe consiste à examiner chaque fonctionnalité avant de l’utiliser, notamment lorsqu’elle touche au paiement ou à la gestion de dépenses.
Je trouve aussi utile de séparer trois questions : combien coûte l’installation, quels services sont réellement utiles dans votre situation et quelles conditions peuvent accompagner leur utilisation. La première réponse est simple. Les deux autres demandent une lecture plus personnelle. C’est précisément là que Klarna demande davantage de discernement qu’une application de fidélité classique.
Ce que l’application apporte au quotidien
Dans l’usage, Klarna prend surtout de la valeur quand elle réduit le nombre d’endroits où je dois chercher une information liée à mes achats. Les cartes de fidélité, par exemple, sont souvent oubliées dans un portefeuille ou réparties entre plusieurs applications de magasins. Les regrouper dans un même espace peut rendre les passages en caisse plus rapides et éviter de transporter des cartes physiques inutiles.
Le bénéfice est particulièrement visible pour quelqu’un qui fréquente plusieurs enseignes, mais qui ne veut pas installer une application différente pour chacune. Au lieu de jongler entre des comptes et des interfaces, je peux envisager Klarna comme une couche centrale consacrée à mes achats. Ce n’est pas une révolution financière, mais c’est une simplification pratique qui peut faire la différence dans une routine chargée.
La partie consacrée à l’argent donne à l’application une portée plus large qu’un simple portefeuille numérique. Elle peut intéresser les personnes qui souhaitent regarder leurs dépenses et leurs options de paiement dans un environnement associé à leurs achats. Je préfère néanmoins la voir comme un complément à ma banque principale plutôt que comme un remplacement automatique. Une banque traditionnelle reste souvent le point de référence pour les opérations courantes, les revenus, l’épargne et les décisions financières de long terme.
La Carte Klarna constitue un autre axe important de l’application. Elle peut attirer quelqu’un qui veut découvrir une solution de paiement liée à l’écosystème Klarna, sans forcément changer toute son organisation bancaire dès le départ. L’intérêt réel dépendra de vos habitudes et de l’accès aux services qui vous sont proposés. Je recommande donc de ne pas demander ou adopter une carte uniquement parce qu’elle apparaît dans l’application : il faut d’abord savoir quel problème elle résout pour vous.
Un scénario réaliste pour comprendre son intérêt
Imaginez une personne qui fait ses courses, achète parfois des vêtements en ligne et utilise plusieurs programmes de fidélité. Avant Klarna, elle conserve quelques cartes dans son portefeuille, enregistre d’autres comptes sur son téléphone et vérifie ses paiements depuis sa banque. Au moment de passer en caisse, elle cherche la bonne carte ; au moment de suivre une dépense, elle ouvre plusieurs applications.
Dans ce scénario, Klarna peut servir de point de regroupement. Les cartes de fidélité sont plus faciles à retrouver, les achats liés à l’écosystème sont réunis dans une interface familière et la découverte de la Carte Klarna se fait au même endroit. Le gain n’est pas forcément une économie immédiate : c’est surtout une réduction des manipulations et une meilleure visibilité sur le parcours d’achat.
La limite apparaît si cette personne souhaite une gestion budgétaire très détaillée, une stratégie d’épargne structurée ou une vue exhaustive de tous ses comptes bancaires. Dans ce cas, Klarna risque de ne pas suffire seule. Elle peut conserver une place utile pour les achats et les cartes de fidélité, mais une autre solution restera probablement nécessaire pour la vision financière globale.
Trois usages moins évidents qui peuvent faire la différence
Le premier usage intéressant consiste à traiter l’application comme un sas avant l’achat, et non comme un simple outil ouvert après la dépense. Avant de choisir un mode de paiement ou de finaliser une commande, je peux prendre le temps de vérifier si l’opération correspond réellement à mon budget et si la solution proposée m’apporte une commodité concrète. Cette pause évite de confondre facilité de paiement et capacité réelle à payer.
Le deuxième consiste à utiliser le regroupement des cartes de fidélité comme un outil de désencombrement numérique. Je conseille de ne pas y ajouter tout indistinctement. Gardez en priorité les cartes que vous utilisez réellement, puis retirez celles qui ne servent plus. Une collection trop importante peut recréer le même problème qu’un portefeuille rempli : on possède tout, mais on ne retrouve rien au bon moment.
Le troisième usage concerne la séparation des rôles. Je peux réserver Klarna aux achats, aux cartes de fidélité et aux services associés, tout en conservant l’application de ma banque pour les mouvements essentiels. Cette organisation à deux niveaux est souvent plus saine qu’un transfert complet vers un seul outil. Elle permet de profiter de la commodité de Klarna sans perdre mes repères habituels ni prendre une décision financière globale sur la seule base d’une interface pratique.
J’ajouterais un quatrième conseil : activez uniquement les services dont vous comprenez le fonctionnement. Dans une application qui combine argent, achats et carte, il est facile de parcourir les options par curiosité puis de les oublier. Prenez quelques minutes pour identifier ce qui est actif, ce qui est seulement présenté et ce qui demande une action de votre part. Cette vérification est particulièrement utile si plusieurs personnes utilisent le même appareil ou si vous changez régulièrement vos habitudes d’achat.
Les compromis à accepter avant de l’adopter
Le principal compromis vient du positionnement hybride de Klarna. Une application qui veut couvrir la gestion de l’argent, les cartes de fidélité et la découverte d’une carte de paiement peut être pratique, mais elle peut aussi sembler moins spécialisée qu’un outil consacré à une seule tâche. Si vous recherchez une application bancaire très complète, vous risquez de trouver l’expérience trop centrée sur les achats. Si vous voulez uniquement stocker des cartes de fidélité, les fonctions financières peuvent vous paraître superflues.
Je vois également un risque de confusion entre suivi et contrôle. Regarder ses achats dans une interface ne signifie pas automatiquement que l’on maîtrise son budget. Pour tirer un vrai bénéfice de l’application, il faut conserver une habitude personnelle : vérifier régulièrement ses dépenses, comparer les paiements avec ses revenus et éviter de prendre une facilité d’utilisation pour une autorisation de dépenser davantage.
La présence de la Carte Klarna peut être intéressante, mais elle ne doit pas être interprétée comme une raison suffisante pour abandonner sa carte actuelle. Une nouvelle carte implique toujours de comprendre son fonctionnement, son acceptation dans les situations qui vous concernent et les conditions applicables. Klarna facilite la découverte ; elle ne remplace pas votre propre comparaison.
Autre point à garder en tête : la meilleure expérience dépend de votre environnement numérique. Si vous utilisez déjà les applications officielles de vos magasins et que vous êtes satisfait de votre banque, l’ajout d’un espace supplémentaire peut ne rien résoudre. Vous gagnerez en centralisation seulement si vous l’utilisez vraiment. Sinon, vous aurez simplement une application de plus à consulter et à maintenir.
Enfin, je ne conseillerais pas Klarna comme unique outil à une personne qui veut construire un budget familial détaillé, suivre des objectifs d’épargne ou analyser ses finances sur le long terme. Pour ces besoins, une banque complète ou une application budgétaire spécialisée sera souvent plus adaptée. Klarna peut compléter cette organisation, mais son intérêt principal reste lié à l’expérience d’achat et aux services qui l’accompagnent.
À qui l’application apporte le plus de valeur
Klarna me paraît bien adaptée aux utilisateurs qui achètent régulièrement en ligne et souhaitent regrouper leurs interactions avec le paiement dans une seule application. Elle peut aussi convenir à ceux qui possèdent plusieurs cartes de fidélité et veulent alléger leur portefeuille sans installer une multitude d’applications de magasins.
Elle est également pertinente pour les personnes qui aiment tester de nouveaux outils financiers, mais qui veulent commencer sans payer pour télécharger une application. Dans ce cas, l’accès gratuit permet d’examiner l’interface et de voir si le regroupement des achats correspond à vos habitudes. Je recommande simplement de commencer progressivement, avec les fonctions dont l’utilité est évidente, plutôt que de tout activer dès le premier jour.
Les utilisateurs très organisés peuvent y trouver un intérêt particulier en séparant clairement leurs usages. Par exemple, Klarna peut devenir l’espace consacré aux achats et aux cartes de fidélité, tandis que l’application bancaire reste dédiée aux revenus, aux prélèvements et à l’épargne. Cette méthode évite de demander à un seul service de répondre à tous les besoins financiers.
À l’inverse, je pense que l’application est moins indiquée pour quelqu’un qui ne fait presque jamais d’achat en ligne, n’utilise pas de programmes de fidélité et veut seulement consulter son compte bancaire. Dans ce cas, l’application de la banque sera probablement plus directe. Elle est aussi moins adaptée aux personnes qui préfèrent limiter au maximum les services liés à leurs achats ou qui ne veulent pas ajouter une nouvelle carte à leur organisation financière.
Une réputation solide, mais pas une raison de baisser sa garde
Klarna bénéficie d’une présence considérable sur les appareils mobiles : elle dépasse les 50 millions d’installations et cumule environ 1,9 million d’évaluations, avec une moyenne de 4,7. Ces chiffres donnent confiance sur son adoption et montrent que l’application n’est pas un service marginal. Ils ne disent toutefois pas si elle correspond à votre profil, ni si chaque fonction répondra à vos attentes.
Je préfère donc utiliser ces indicateurs comme un signal de maturité, pas comme une preuve universelle de qualité. Une application peut être excellente pour les achats et peu pertinente pour la gestion budgétaire avancée. Avant de l’adopter durablement, observez surtout si elle vous fait gagner du temps, si vous comprenez facilement les options affichées et si elle s’intègre sans confusion à votre banque habituelle.
Le fait qu’elle soit classée dans la finance mérite aussi une lecture nuancée. Klarna n’est pas seulement un carnet de cartes de fidélité, mais ce n’est pas non plus nécessairement le remplacement complet d’une banque pour tous les profils. Sa force vient de l’intersection entre argent et achats. C’est précisément là qu’elle sera la plus utile, et aussi là que l’utilisateur doit rester le plus attentif.
Mon verdict : essayer gratuitement, mais garder une organisation claire
Après l’avoir considérée comme un outil du quotidien plutôt que comme une solution bancaire universelle, je trouve que Klarna a une proposition intéressante. Elle peut simplifier la gestion des cartes de fidélité, rapprocher certains usages financiers des achats et offrir un accès gratuit à un écosystème que l’on peut tester sans coût de téléchargement. Pour un utilisateur qui achète souvent et cherche à réduire le nombre d’applications ouvertes, la valeur est réelle.
Je la recommande surtout comme complément. Gardez votre banque principale pour les opérations essentielles, utilisez Klarna là où elle apporte une centralisation pratique et vérifiez les conditions avant d’adopter une nouvelle option de paiement. Cette approche permet de profiter de ses qualités sans lui demander de faire le travail d’un outil budgétaire complet.
Mon conseil est simple : essayez-la si vos achats et vos cartes de fidélité sont dispersés, puis conservez uniquement les fonctions qui vous font réellement gagner du temps. Si vous recherchez une application bancaire exhaustive, un suivi financier très détaillé ou une solution sans lien avec le shopping, passez votre chemin et choisissez un outil plus spécialisé. Pour les autres, Klarna peut devenir un espace pratique entre le portefeuille, les achats en ligne et la gestion quotidienne de l’argent.
FAQ sur Klarna : gérez votre argent
01Qu'est-ce que Klarna et comment fonctionne-t-il ?
Klarna est une application qui vous permet de gérer vos finances et d'effectuer des achats en ligne de manière flexible. Elle offre des options de paiement variées comme "Achetez maintenant, payez plus tard" ou "Payer en trois fois sans frais". L'application vous aide également à suivre vos dépenses et à planifier votre budget.
02Klarna est-elle sécurisée pour effectuer des paiements ?
Oui, Klarna met un point d'honneur à la sécurité de ses utilisateurs. Elle utilise des mesures de sécurité de pointe, y compris le cryptage des données et l'authentification à deux facteurs. De plus, Klarna est conforme aux normes de sécurité PCI DSS, garantissant la protection de vos informations personnelles et financières.
03Puis-je utiliser Klarna pour tous mes achats en ligne ?
Klarna peut être utilisé sur une vaste sélection de sites partenaires. Cependant, tous les magasins en ligne n'acceptent pas Klarna comme méthode de paiement. Il est important de vérifier si le site où vous souhaitez effectuer un achat propose Klarna comme option avant de finaliser votre commande.
04Y a-t-il des frais cachés lors de l'utilisation de Klarna ?
Klarna ne facture généralement pas de frais pour l'utilisation de ses services de paiement différé. Cependant, si vous ne respectez pas les échéances de paiement, des frais de retard peuvent s'appliquer. Il est conseillé de lire attentivement les conditions d'utilisation pour éviter des surprises désagréables.
05Comment puis-je résoudre un problème avec un paiement Klarna ?
Si vous rencontrez un problème avec un paiement Klarna, vous pouvez contacter le service client via l'application ou le site web. Klarna propose une assistance réactive pour vous aider à résoudre les problèmes liés aux paiements, aux remboursements ou à toute autre question que vous pourriez avoir.
Avantages
- Interface intuitive et conviviale.
- Option de paiement en plusieurs fois.
- Notifications de suivi des dépenses.
- Offres et remises exclusives.
- Intégration facile avec les magasins en ligne.
Inconvénients
- Peut encourager des dépenses impulsives.
- Pas disponible dans tous les pays.
- Support client parfois lent.
- Nécessite des informations bancaires sensibles.
- Certaines fonctionnalités sont limitées.

Klarna : gérez votre argent
Galerie